ご来訪頂き有難うございます
味噌人太です
シルバーウィークも終わり長期連休だった株式市場もやっと開いたので
木・金の2日間ちょこちょこ銘柄チェックをしておりました
その中で数銘柄話題に上がっている物があり個人的にも面白そうだな〜と思う
銘柄がありましたので取り上げていきます
今回取り上げる銘柄はコチラ
住友林業「1911」
株価が直近1年で低迷しており利回りが向上してきているコチラの銘柄
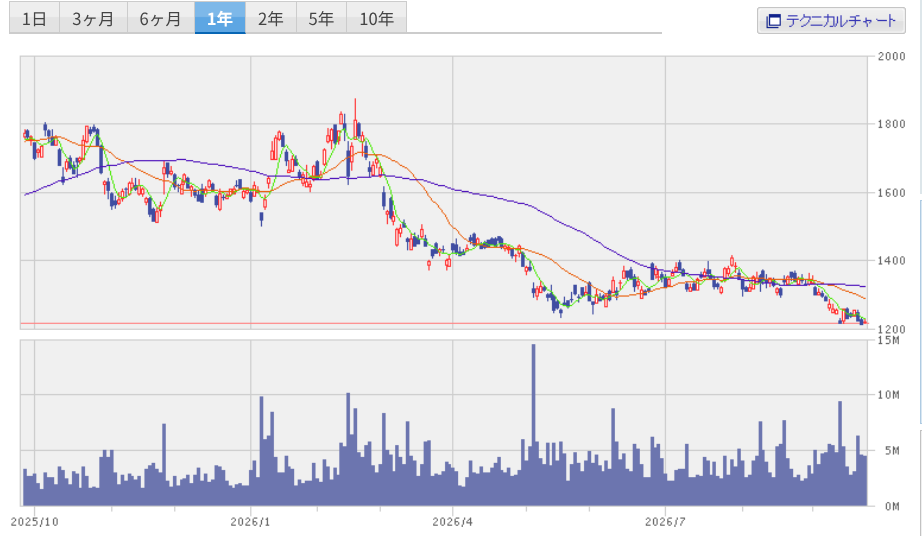
株価:1株1,220.5円(9月25日終値)
配当利回り:約4.09%
ズルズルと下降線を辿り1200円台前半まで株価は下落しています
このまま行けば1200円割れもあり得るのか
下落したお陰と言ってはなんですが配当利回りは4%と高利回りを記録するまで向上しています
味噌人太は建設銘柄は大和ハウス工業と積水ハウスの2銘柄のみとちょっと寂しい内容でして
積水ハウスは10株しか保有してませんし、単元保有は大和ハウス工業のみ
その中で株価的にも手を出しやすい銘柄な上、株価が下落した事で利回りも向上した
住友林業に目をつけたという訳であります
住友林業の株価が下落している理由
住友林業の株価下落を考えるうえで、気になったのは米国住宅市場の減速です
住友林業は海外住宅事業、その中でも米国住宅事業の存在感が大きい会社です
そのため、米国の住宅ローン金利が高止まりし
住宅購入を検討している人が様子見を続ける状況は、住友林業にとって向かい風になります
2026年12月期第2四半期決算では、売上高は前年同期比で増加した一方
利益面では減益となりました
気になるポイントとしては
・住宅ローン金利の高止まり
・住宅購入を検討する層の様子見
・米国住宅事業の収益環境
このあたりです
米国市場を稼ぎ頭にしている住友林業としては向かい風な状況
また第2四半期の決算資料には住宅購入支援策の動向、影響を見ながらになる様で
市場の回復は2027年度を予想している様ですがここも不透明ですね
TPH買収による利益への影響
またTPHという会社を買収した様ですが、こちらも利益面を押し下げる要因となっています
会社予想でも経常利益予想を1,150億円へ下方修正しており
TPH買収による影響だけでも経常利益ベースで142億円のマイナス影響を見込んでいます
ただし、この買収による利益押し下げについては
2026年に売却する物件が中心の為、時価評価差額の利益押下は2027年に縮小すると予想されています
住友林業の配当方針は?
ここまで見ると住友林業には厳しい市況環境が続いていますが
配当還元については中期経営計画において
配当性向30%以上、1株あたり年間配当金の下限50円とされています
ここまで明言されている事は株主には1つ安心材料ではないでしょうか
米国住宅市場が回復すれば業績も改善する?
今後については
米国住宅の受注回復
↓
海外住宅利益回復
↓
TPH買収効果が本格化
と市況環境含め改善していけば以前の株価にも戻る可能性もあります
ただ、米国住宅市場の回復時期や金利動向、TPH買収後の収益性と
確認していくポイントは多そうです
住友林業を買うのか?
現在の株価は1,200円台前半
配当利回りも4%前後まで上昇しています
ただし、株価が下落しているのには理由があります
米国住宅市場の減速に加えて、TPH買収による利益への影響もあり
短期的には厳しい環境が続く可能性があります
一方で
・米国住宅市場の回復
・米国住宅の受注回復
・海外住宅事業の利益回復
・TPH買収効果の本格化
などが確認できれば、現在の株価水準から業績回復を待つという投資法も面白そうだと感じています
利回りも4%を超えてきているので、月曜日以降の株価を確認しながら指値注文入れるか検討です
まとめ|住友林業は配当を受け取りながら中長期で注目
今回は住友林業(1911)について調べてみました
2026年9月25日終値では株価1,220.5円、配当利回りは約4.09%
株価が下落していることで、配当利回りは以前よりも魅力的な水準になっています
一方で、米国住宅市場の減速やTPH買収に伴う費用など
利益面では注意しておきたいポイントもあります
ただ、米国住宅市場が回復し、海外住宅事業の利益が戻り
TPH買収の効果が本格化すれば、業績回復につながる可能性もあります
味噌人太としては、今後の業績と株価の動きを引き続きチェックしていきたいと思います
コメント